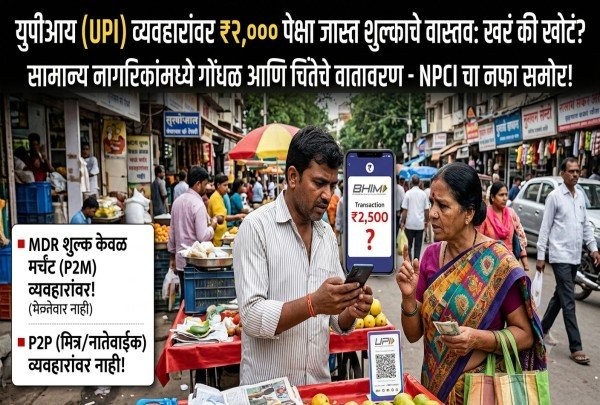
यूपीआय (UPI) व्यवहारांवर, विशेषतः ₹२,००० पेक्षा जास्त रक्कमेच्या व्यवहारांवर, डिजिटल व्यवहार शुल्क किंवा ‘मर्चंट डिस्काऊंट रेट’ (MDR) लागू करण्याबाबतच्या बातम्यांमुळे सर्वसामान्य नागरिक, व्यापारी आणि राजकीय वर्तुळात मोठ्या प्रमाणात गोंधळ आणि चिंतेचे वातावरण निर्माण झाले आहे. युपीआयचा वापर वाढल्यानंतर आता अचानक सर्वसामान्यांच्या खिशावर बोजा पडणार का, सरकार आणि बँकांचा यात काय फायदा आहे, आणि यामागे खरोखरच काही परकीय शक्तींचा हात आहे का, असे अनेक प्रश्न उपस्थित केले जात आहेत. मात्र, एनपीसीआयची (NPCI) आर्थिक स्थिती, बँकिंग यंत्रणा आणि प्रत्यक्ष शुल्काचे गणित यांचा सखोल अभ्यास केला असता, या संपूर्ण प्रकरणाचे वास्तव समोर येणाऱ्या ऐकीव माहितीपेक्षा अगदी वेगळे असल्याचे स्पष्ट होते.
युपीआयच्या या संपूर्ण डिजिटल यंत्रणेमागे ‘नॅशनल पेमेंट कॉर्पोरेशन ऑफ इंडिया’ म्हणजेच एनपीसीआय (NPCI) ही मुख्य संस्था कार्यरत आहे. ही संस्था कोणत्याही खाजगी उद्योगपतीची किंवा अदानी, अंबाणी, टाटा आणि बिर्लांसारख्या उद्योगसमूहांची मालकीची नाही. एनपीसीआय ही भारतीय रिझर्व्ह बँक (RBI), इंडियन बँक्स असोसिएशन (IBA) आणि स्टेट बँक ऑफ इंडिया, बँक ऑफ महाराष्ट्र, बँक ऑफ इंडिया यांसारख्या विविध प्रमुख बँकांनी एकत्रित येऊन स्थापन केलेली संस्था आहे. ही संस्था ‘सेक्शन बी’ (ना-नफा/नॉन-प्रॉफिट श्रेणी) अंतर्गत नोंदणीकृत असून तिचे मुख्य उद्दिष्ट केवळ नफा कमवणे नसून सार्वजनिक हितासाठी डिजिटल पेमेंट प्रणाली चालवणे हे आहे. एनपीसीआयच्या नियमांनुसार, कोणत्याही एका बँकेला किंवा संस्थेला यामध्ये पाच टक्क्यांपेक्षा जास्त भागभांडवल ठेवण्याची परवानगी नाही आणि सुमारे ६८ भागधारक यामध्ये समाविष्ट आहेत. आज आपण नियमित वापरत असलेले युपीआय, रूपे (RuPay) कार्ड, आयएमपीएस (IMPS), एनईएफटी (NEFT), फास्टॅगसाठीचे एनईटीसी (NETC), आधार आधारित पेमेंट (AEPS) आणि म्युच्युअल फंड किंवा ईएमआयसाठी वापरले जाणारे नॅच (NACH) हे सर्व तंत्रज्ञान एनपीसीआयनेच विकसित केले आहे.
एनपीसीआय आणि युपीआय ऑपरेटिंग सिस्टीम चालवण्यासाठी मोठा खर्च येत असल्याने संस्था तोट्यात जाऊ नये, या कारणास्तव ₹२,००० पेक्षा जास्त मूल्याच्या व्यवहारांवर शुल्क आकारणीची चर्चा सुरू झाली. प्रस्तावित नियमांनुसार, ₹२,००० वरील व्यवहारांवर ०.४ टक्के शुल्क (MDR) लागू केले जाईल, ज्यावर जास्तीत जास्त ₹३०० ची मर्यादा (कॅपिंग) निश्चित करण्यात आली आहे. उदाहरणार्थ, ₹७५,००० च्या व्यवहारावर ०.४ टक्क्यांनुसार ₹३०० शुल्क होते, आणि जर कोणी ₹१ लाख ट्रान्सफर केले तरीही ₹४०० ऐवजी कमाल ₹३०० च शुल्क आकारले जाईल. सर्वात महत्त्वाची गोष्ट म्हणजे, हे शुल्क सर्वसामान्य किरकोळ ग्राहकांनी (Retail Customers) एकमेकांना किंवा नातेवाईक-मित्रांना पाठवलेल्या पैशांवर (P2P) अजिबात लागू होणार नाही. हे शुल्क केवळ मर्चंट म्हणजेच दुकानदारांच्या क्युआर कोडवर (P2M) वस्तू किंवा सेवा खरेदी करताना लागू होईल.
सर्व प्रकारच्या मर्चंट व्यवहारांवर समान दर लागू होणार नाहीत, तर काही अत्यावश्यक सेवांना यात विशेष सवलत देण्यात आली आहे. रेल्वे, टेलिकॉम, विमा, इंधन आणि शेतीविषयक उत्पादने यांसारख्या अत्यावश्यक श्रेणींमध्ये व्यवहाराची रक्कम कितीही असली तरीही टक्केवारीनुसार शुल्क न लागता केवळ ₹५ फ्लॅट शुल्क मर्चंटला द्यावे लागेल. या क्षेत्रांत प्रामुख्याने छोटे व्यवहार होत असल्याने मोठा बोजा पडत नाही. दुसरीकडे, म्युच्युअल फंड, स्टॉक्स आणि एसआयपी (SIP) मधील गुंतवणुकीसाठी ०.४ टक्क्यांऐवजी ०.०२ टक्के एवढे अतिशय कमी शुल्क निश्चित करण्यात आले आहे, जे गुंतवणुकीच्या मोठ्या रकमेवर लक्षात घेण्याजोगे ठरू शकते.
कायदेशीर नियमांनुसार हे मर्चंट डिस्काऊंट रेट (MDR) शुल्क ग्राहकांच्या खात्यातून थेट कापले जाणार नसून ते व्यापाऱ्यांनी भरणे अपेक्षित आहे. परंतु, प्रत्यक्षात कोणताही व्यापारी स्वतःचे नफ्याचे प्रमाण (Profit Margin) कमी करून ही अतिरिक्त कॉस्ट स्वतः सहन करत नाही. यापूर्वी क्रेडिट किंवा डेबिट कार्डवर दीड ते दोन टक्के शुल्क असताना व्यापारी ग्राहकांकडून ते वसूल करत असत किंवा रोख रकमेची (Cash) मागणी करत असत. युपीआयच्या बाबतीतही जरी थेट शुल्क लादण्यास बंदी असली, तरी व्यापारी आपल्या वस्तूंची विक्री किंमत (MRP) वाढवून हा खर्च अप्रत्यक्षपणे ग्राहकांवरच ढकलतील, ज्यामुळे शेवटी महागाईचा आणि शुल्काचा सर्व बोजा ग्राहकांच्याच खिशावर पडणार आहे.
एनपीसीआयने दिलेल्या आकडेवारीनुसार, एकूण युपीआय व्यवहारांच्या संख्येचा (Volume) विचार केल्यास ९६ टक्के व्यवहार हे ₹२,००० च्या आतील असतात आणि केवळ ४ टक्के व्यवहार ₹२,००० पेक्षा जास्त रकमेचेअसतात. पहिल्या नजरेत असे वाटते की केवळ ४ टक्के व्यवहारांवरच शुल्क लागणार आहे, परंतु जेव्हा व्यवहारांच्या एकूण मूल्याचा (Amount/Value) विचार केला जातो, तेव्हा वास्तव समोर येते. गेल्या वर्षात झालेल्या ३०० ते ४०० लाख कोटी रुपयांच्या एकूण व्यवहारांपैकी तब्बल २०७ लाख कोटी रुपयांचे व्यवहार (म्हणजेच सुमारे ६५ ते ६७ टक्के व्यवहार) हे ₹२,००० पेक्षा जास्त मूल्याचे होते. याचाच अर्थ, मूल्याच्या दृष्टीने पाहिल्यास ६५ ते ६७ टक्के व्यवहारांवर या शुल्काचा प्रत्यक्ष किंवा अप्रत्यक्ष प्रभाव पडणार आहे.
युपीआय सिस्टीम चालवण्याचा खर्च निघत नसल्याने संस्था तोट्यात जाईल असा दावा केला जात असला, तरी एनपीसीआयचे ताळेबंद (Balance Sheet) मात्र ही संस्था अत्यंत फायद्यात असल्याचे स्पष्ट करतात. एनपीसीआय विविध प्रक्रियांमधून स्विचिंग चार्जेस, प्रोसेसिंग फी, फंड ट्रान्सफर, फास्टॅग, रुपे कार्ड नेटवर्क फी, मेंबरशिप फी आणि आंतरराष्ट्रीय स्तरावरील कन्सल्टिंग व लायसन्सिंग फीद्वारे प्रचंड महसूल मिळवते. एनपीसीआयचा एकूण महसूल (Revenue) ₹३,३६३ कोटी रुपयांपर्यंत पोहोचला असून, करपूर्व नफा (Profit Before Tax) ₹१,८७६ कोटी रुपये इतका दणदणीत आहे. ना-नफा संस्था असूनही एनपीसीआयने सरकारला ₹३६२ कोटींचा कर भरला आहे आणि सर्व कर वजा करून ₹१,१२५ कोटींचा निव्वळ नफा (Net Profit) मिळवला आहे. तसेच या संस्थेची एकूण मालमत्ता (Assets) ₹७,८२० कोटींची आहे. त्यामुळे ही संस्था तोट्यात असल्याचे सांगून शुल्काचे समर्थन करणे पूर्णपणे चुकीचे ठरते.
एमडीआर शुल्कातून गोळा होणाऱ्या पैशांमधील सर्वात मोठा हिस्सा एनपीसीआयला न जाता बँकांना जातो. एकूण शुल्कापैकी ४० ते ५० टक्के रक्कम ग्राहकाच्या बँकेला मिळते, ३० ते ४० टक्के रक्कम व्यापाऱ्याच्या बँकेला मिळते, १० ते १५ टक्के रक्कम गुगल पे किंवा फोन पे यांसारख्या युपीआय ॲप्सना मिळते आणि एनपीसीआयला सर्व्हर व सिस्टीम मॅनेजमेंटसाठी केवळ २ ते ५ टक्के रक्कम मिळते. अशा प्रकारे, बँका आधीच मिनिमम बॅलन्स, अॅन्युअल चार्जेस आणि विविध सेवा शुल्कांच्या माध्यमातून मोठा नफा कमवत असताना पुन्हा या शुल्काचा मोठा हिस्सा बँकांच्याच खिशात जात आहे. या मुद्यावरून सुरू असलेले राजकीय आरोप-प्रत्यारोपही निरर्थक आहेत; विरोधी पक्ष यामागे डोनाल्ड ट्रम्प किंवा अमेरिकेचा दबाव असल्याचा दावा करत आहेत, तर सत्ताधारी देशहिताचे कारण देत आहेत. प्रत्यक्षात, आरबीआयने सरकारला ₹२.८६ लाख कोटींचा लाभांश दिलेला असताना, अवघ्या काही हजार कोटींच्या शुल्कासाठी सर्वसामान्यांवर असा अप्रत्यक्ष बोजा पाडणे कितपत योग्य आहे हाच खरा प्रश्न आहे.